


Przemysł opakowań i drukowania przechodzi poważną przetasowanie, a wnioski o upadłość i zamknięcia bankrucowe osiągają nowy poziom od prawie 13 lat!
Przez ostatnie czternaście lat GAA (Graphic Arts Consulting) stale rejestruje i komentował fuzje i przejęcia na wielu liniach biznesowych skupionych wokół branży opakowań i drukowania, z naciskiem na komercyjne drukowanie, opakowania (etykiety, składane pudełka papierowe, elastyczne opakowania) oraz duże rynki drukowania formatów. Każdego sierpnia dokonujemy przeglądu charakterystyk transakcji z ostatnich 12 miesięcy, aby określić przyszły kierunek branży: jakie segmenty fuzji i przejęć rosną lub maleją? Jak zmieniła się dominująca logika kupującego ukończenia przejęcia? Czy to rozszerza sieć czy integruje? Jakie spostrzeżenia zapewniają potencjalne działania handlowe w przyszłych segmentach?
Ogólny wniosek w tym roku jest taki, że liczba fuzji i przejęć pozostała stabilna, ale widoczność spadła. Chociaż ogólne wyniki gospodarki amerykańskiej były solidne w ubiegłym roku (z umiarkowanymi podwyżkami stóp procentowych w celu ograniczenia inflacji), wzrosły oznaki „nierównej ścieżki”, stały się rosnące składki upadłościowe, a osłabiony popyt stał się wysokim okresem. Znaczny wzrost wolumenu konsultacji w branży „szczególnych okoliczności” GAA w ostatnich miesiącach pośrednio potwierdza trend rozkładania presji biznesowej.
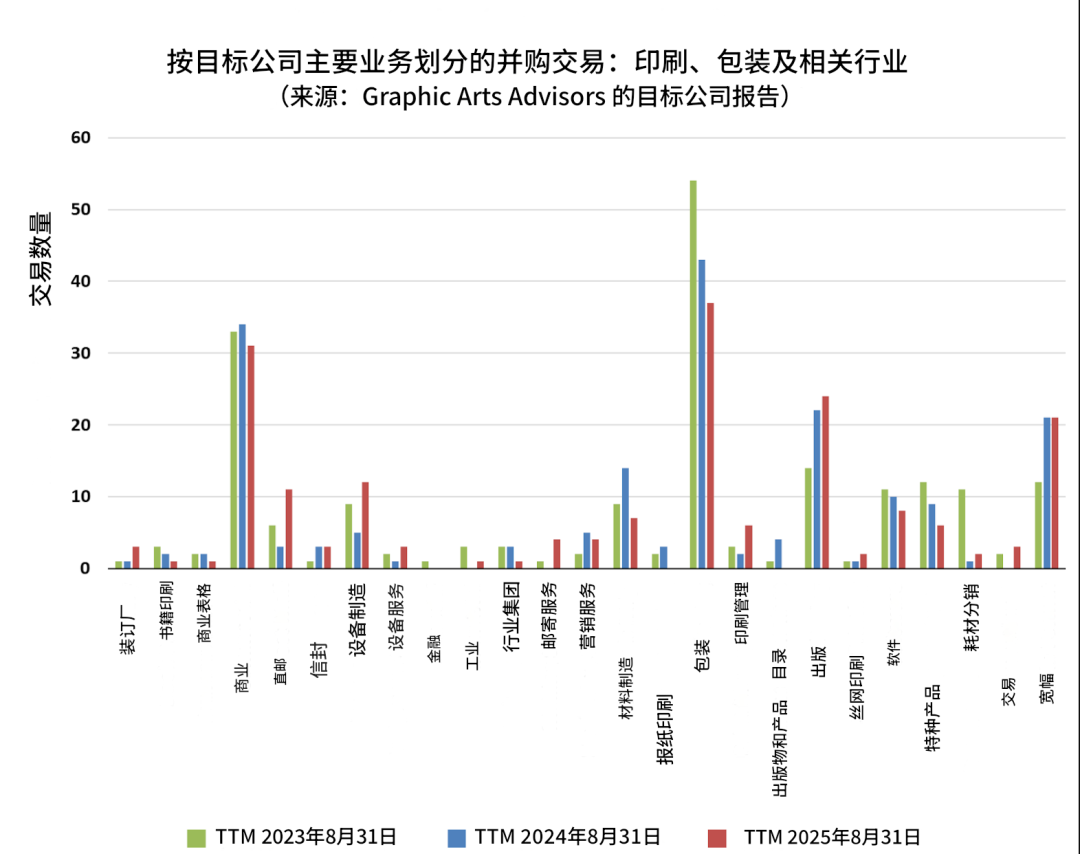
Na poziomie rytmu trzy miesiąc - obserwacja ogłoszeń handlowych w ciągu roku pokazuje, że osiągnęło szczyt w styczniu i wydobył się w lipcu sierpnia; Od roku do teraźniejszości ogólna działalność handlowa pozostaje stabilna. Pod względem wielkości i dystrybucji transakcji branża odnotowała w sumie 191 godnych uwagi transakcji fuzji i przejęć w ciągu ostatnich 12 miesięcy. W porównaniu z poprzednim cyklem statystycznym, tylko nieznacznie wzrosła o 1,1%, wciąż niższy niż punkt wysokiego 12,4% w 2022 r. Od czasu wydania rocznego przeglądu w 2016 r. Obecny bezwzględny wolumen obrotu jest bliski niskiego poziomu.
01
Drukowanie komercyjne: odsetek fuzji i przejęć rośnie, a zewnętrzny nowy kapitał jest ostrożny
Ogólna wielkość transakcji drukowania komercyjnego jest stabilna, ale jeśli struktura zostanie rozbita, można zauważyć, że sygnał ciśnienia wzmacnia: odsetek fuzji i akwizycji wzrósł do 42% (31,3% w 2023 r.; 26,5% w 2024 r.), Znacznie wzrasta. Przejęcia oparte na fuzji zazwyczaj przenoszą klientów sprzedawcy do linii produkcyjnej kupującego, w której kupujący nie zakłada handlu ani innych długów i selektywnie otrzymuje niezbędny lub idealny sprzęt. Wzrost proporcji często wskazuje na nadwyżkę zdolności i zintensyfikowaną presję finansową, a także spadek nabywców gotowych wziąć udział w fabrycznych operacjach konsolidacyjnych lub sprzedawców, którzy doświadczyli długiego - strat operacyjnych.
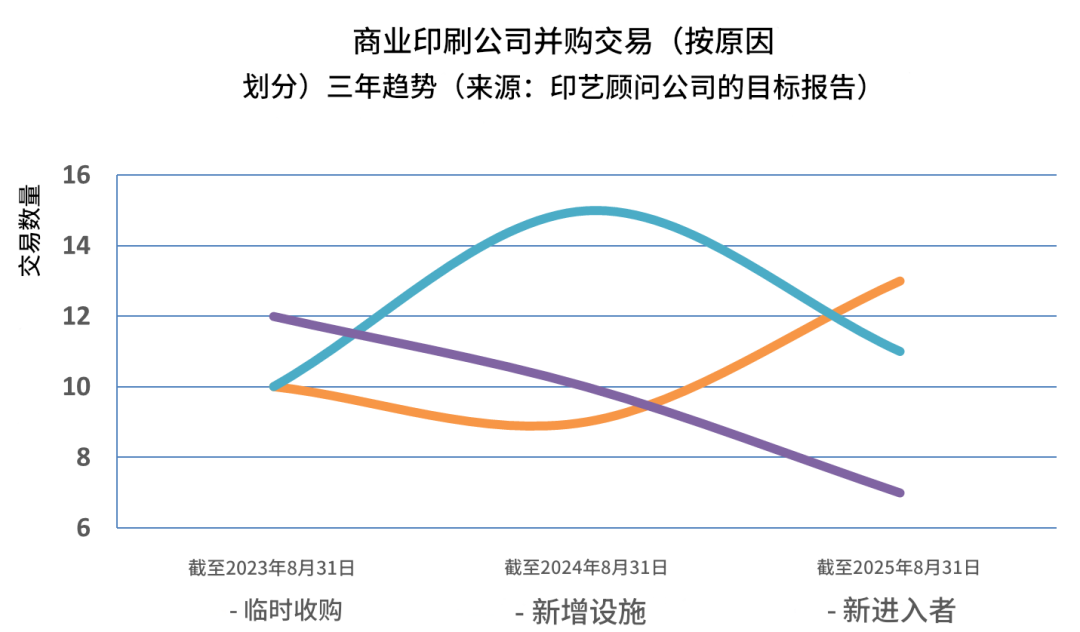
Zmniejszyło się akwizycja całych roślin w celu utrzymania operacji. W ubiegłym roku było w sumie 18 przypadków „utrzymania oryginalnych operacji fabrycznych po przejęciu” w druku komercyjnym, z czego 11 było spowodowane dodaniem oddziałów/linii produkcyjnych, a 7 zostało ukończonych przez nowych uczestników. Warto zauważyć, że spośród 7 nowych uczestników 6 nabyło małe sklepy franczyzowe, a 7 nabyło komercyjne przedsiębiorstwo drukarskie, które również obsługuje kserokopię. Po wykluczeniu najmniejszych witryn sklepowych druk komercyjny nie przyciągnął nowych inwestorów zewnętrznych.
Jeśli chodzi o motywację kupującego i integrację branży, wśród różnych czynników, takich jak „ekspansja regionalna”, „nowe usługi” i „uczestnictwo private equity”, nowe usługi są najczęściej wymienianymi motywacją transakcji: firmy usługi pocztowej wprowadzają komercyjne drukowanie poprzez przejęcia (typowa integracja pozioma). Professional Magazine Publishers nabywają komercyjne firmy drukarskie. Komercyjna firma drukarska została przejęta ze względu na powstającą składową działalność z papieru.
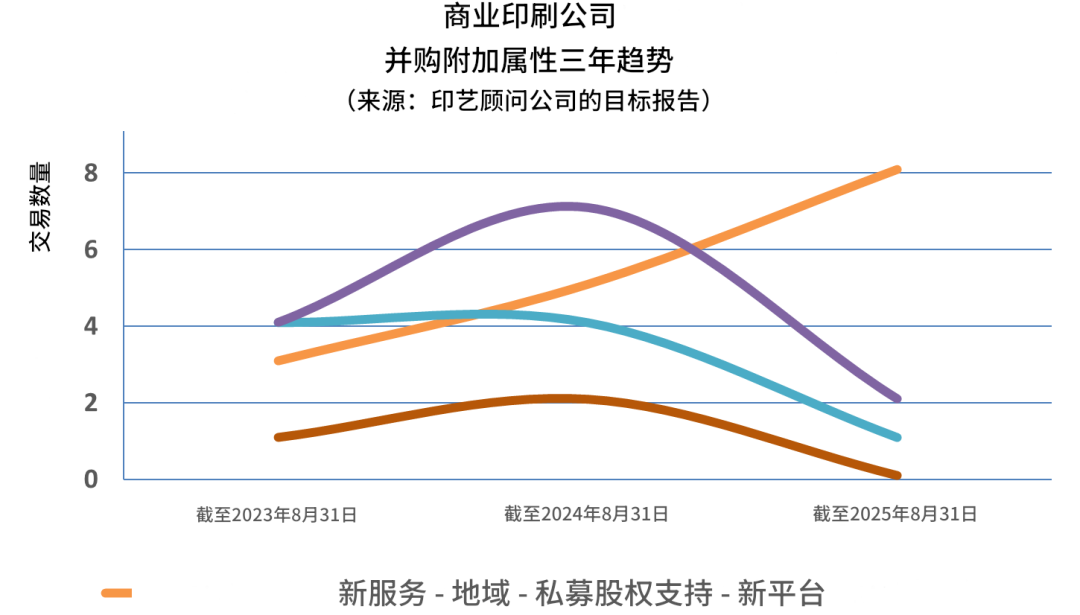
Wielu właścicieli domów pamięta, że ich występ w 2022 r. Był „wyjątkowy”, a niektóre firmy pozostały silne w 2023 r., Ale osłabiły od 2023 do 2024 r., Co do tej pory jeszcze bardziej „trudne”. Skargi dotyczące niedoborów siły roboczej znacznie się zmniejszyły, ale wykwalifikowani operatorzy maszyn symulacyjnych są nadal trudne do znalezienia. Kwestie związane z dostawą papieru zasadniczo zniknęły, a wysokie zapasy na wczesnym etapie zostały strawione. Moc wycena ogólnie „powraca do kupującego”. Zainteresowanie private equity w drukowaniu komercyjnym znacznie się ostygnęło, a w ubiegłym roku nie ogłoszono żadnych nowych projektów platform wspieranych przez private equity. Chociaż nie powrócił do „okresu zimnego kapitału” przed Covid-19, ostrożność była konsensusem.
Reprezentatywne transakcje to Drummond (z siedzibą w Jacksonville na Florydzie) nabywającą Tucker Casbury Printing Company w Atlancie i New London Communications, aby wzmocnić jej wpływ w regionie południowo -wschodnim poprzez układ podwójnego miejsca. Jest to typowy przykład regionalnej strategii integracji (zamiast integracji krajowej), która obejmuje stopniowe wzmacnianie w wybranych obszarach miejskich poprzez akwizycje operacyjne oraz fuzje i przejęcia.
02
Przemysł opakowań: wciąż najbardziej aktywny, ale jego popularność spadła; Chłodzenie tagów, stabilny odsetek private equity
Rynek opakowań jest najbardziej aktywnym segmentem od pięciu kolejnych lat, ale liczba transakcji publicznych spadła w ciągu ostatnich dwóch lat. Drukowanie etykiet pozostaje stabilne, ale znacznie się ostygło, z zaledwie 16 transakcjami w ciągu ostatnich 12 miesięcy, w porównaniu z 29 transakcjami w 2021 i 41 transakcji w 2022 r. (W tym czasie napędzane przez private equity). Ilość zakupu opakowań i składanych pudełek papierowych spadła w porównaniu z ubiegłym rokiem.
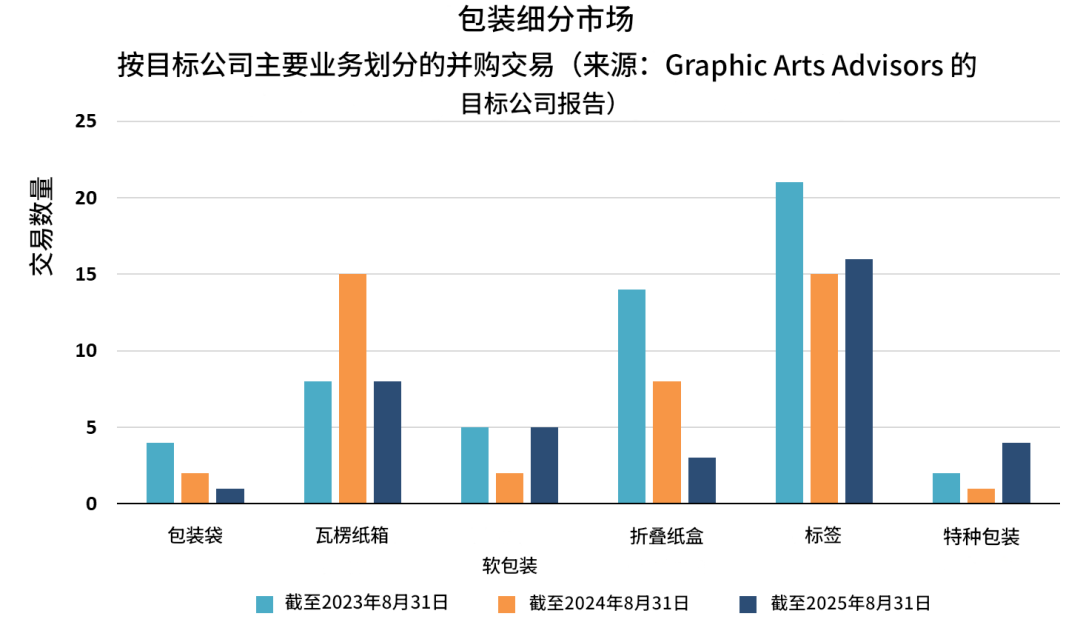
Z perspektywy struktury transakcji i motywów 37 transakcji opakowań zarejestrowanych w ciągu ostatnich 12 miesięcy, tylko 1 był przejęciem w stylu fuzji (kupujący Meyers połączył starą składaną fabrykę kartonowej w pobliską istniejącą fabrykę; kupujący również dokonał podobnej fuzji). Większość kupujących podkreśla, że dodanie nowych zdolności/obiektów produkcyjnych i rozszerzenie zasięgu geograficznego są kluczowymi czynnikami przejęcia. Private Equity uczestniczył w 19 transakcjach, co stanowi 51%, niezmieniony w porównaniu z poprzednim rokiem. Na rynku weszło siedmiu nowych uczestników, a trzy z nich budowali zupełnie nową platformę. Znaczenie ekspansji regionalnej jako podstawowej siły napędowej zmniejszyło się w porównaniu z poprzednimi latami.
Pod względem wpływu seria działań podjętych przez International Paper w celu nabycia Desmy jest uważany za ogromny wpływ. Po interwencji w pracy międzynarodowej w umowie osiągniętej przez Mengdiego Desmy, Komisja Europejska zwróciła się o międzynarodową gazetę sprzedając pięć europejskich fabryk niemieckiej grupie Parm. Następnie międzynarodowy artykuł ogłosił zamknięcie 18 fabryk w Stanach Zjednoczonych, aby przekształcić globalne pozycjonowanie na rynku podłoża opakowaniowego. Większość zamknięć ujawnionych w ubiegłym roku jest związana z systemem DESMA (karton, tektura tektury falisty/kartony).
Z perspektywy zdrowia ogólne opakowanie pokazuje ujemną korelację „większej liczby transakcji i mniejszych zamknięć”, co wskazuje, że na tle ciągłej integracji środowisko sprzedawcy jest nadal zdrowe, a wycena jest stosunkowo silna.
03
Duży format i powiązane produkty cyfrowe: dojrzałe i stabilne oraz wzrost grafiki empirycznej
Aby przedstawić różnicowanie dużych branż w skali -, są one podzielone na wyświetlacze detaliczne (głównie komercyjne wystawy i wyposażenie wystawowe), duże - grafiki w skali (zdarzenie, architektoniczna grafika), grafiki floty (folia nadwozia pojazdu transportowego itp.), Bannery i wyświetlacze (ogólne duże usługi wysiłkowe).
Po pierwsze, różnicowanie przesuwa się od „pierwszej przewagi MOVER” do „online możliwości sprzedaży bezpośredniej, możliwości planowania i instalacji oraz wartości - dodanych aplikacji (takich jak drukowanie na płótnie domowe/biurowe)”. Po drugie, empiryczna grafika przyspiesza ich wzrost jako powstającą kategorię. W oparciu o produkcję graficzną wysokiej jakości - są one nałożone na elementy strukturalne, elementy wizualne audio - i różnorodne interakcje w celu tworzenia wciągających doświadczeń marki/rozrywki.
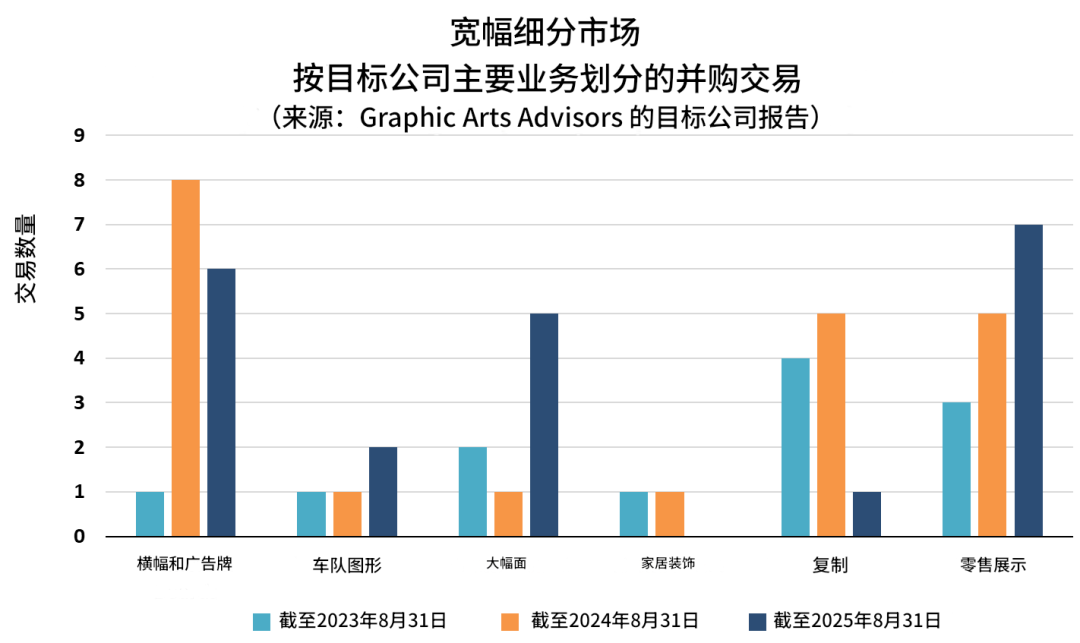
Jeśli chodzi o trendy handlowe, w ciągu ostatnich 12 miesięcy na dużą skalę było w sumie 21 transakcji publicznych, co jest takie samo jak w ubiegłym roku. Private Equity jest bardziej aktywny, ale nie pojawiły się nowe platformy. Oczekuje się, że przyszłe działalność handlowa będzie kontynuowana: osoby, które pozbawione różnicowania będą pod presją wyjścia, podczas gdy liderzy w wydarzeniach/detalicznych/konstrukcyjnych/eksperymentalnych torach będą bardziej preferowani przez inwestorów finansowych o wysokiej jakości modele biznesowe jakościowe.
Reprezentatywne transakcje obejmują nabycie Womela przez Riverside (2024/01); Wasserman nabywa Blue Media (marzec 2024; siedziba w Arizonie, specjalizująca się w drukowaniu dużych formatów, instalacji i budowaniu marki opartej na scenie). Przejęcie Mossa brytyjskiej grafiki rakietowej (2024/02) jest najbardziej reprezentatywnym przejawem trendu w kierunku „grafiki empirycznej”. Moss (siedziba we Franklin, Illinois) specjalizuje się w instalacjach graficznych tkanin napinających, a przychody przekraczają 100 milionów dolarów. Poprzez ciągłe fuzje i akwizycje rozszerzył swój zakres geograficzny i granice aplikacji, ale zawsze koncentrował się na niszy tkaniny napinającej.
04
Ryzyko i ostrzeżenie: podwójne sygnały upadłości i zamknięcia
Z punktu widzenia aplikacji upadłościowych liczba ta wzrosła umiarkowanie, z większą liczbą małych i mikro. Umiarkowany trend wzrostowy, który pojawił się w ubiegłym roku, trwa w tym roku. Po bliższym zbadaniu danych można zauważyć, że wiele małych firm ubiega się o bankructwo w rozdziale 7 (likwidacja), a niektórzy właściciele nie są świadomi alternatywnych ścieżek. W tej branży, chyba że jest to duże przedsiębiorstwo o wystarczającej wielkości, aby wytrzymać koszty upadłości i obawy klientów (takie jak komunikacja LSC), postępowanie upadłościowe są trudne do kontynuowania. Bardziej wykonalną i priorytetową ścieżką jest szybka sprzedaż portfela aktywów/klientów i wdrożenie zamknięcia nie bankructwa.

Drukowanie komercyjne po raz kolejny zajmuje pierwsze miejsce pod względem liczby upadłości; Pięć z nich pochodzi z bezpośredniej poczty. Ale najbardziej oczekiwanym bankructwem roku jest niewątpliwie Landa Digital Printing Company. Firma zainstalowała ponad 50 jednostek na całym świecie, przy czym każda jednostka kosztowała około 3,5 miliona dolarów, i złożyła wniosek o upadłość po zużyciu ponad 1,3 miliarda dolarów skumulowanych inwestycji. Dla zainstalowanych użytkowników znalezienie kupujących do przejęcia i zapewnienie ciągłej dostawy jest najwyższym priorytetem. Najnowsze ogłoszenie pokazuje, że transakcja sprzedaży została zakończona.
Ponadto zamknięcia bankructwa osiągnęły nowy poziom od 2012 r., Głównie z powodu restrukturyzacji branży papierowej. W ciągu ostatnich 12 miesięcy odbyło się 61 zamknięć fabrycznych, co stanowi znaczny wzrost w porównaniu z 41 w poprzednim roku, najwyższy od 2012 r. (Poprzedni szczyt wynosił 57 zamknięć w ciągu 12 miesięcy zakończenia 31 sierpnia 2014 r.).
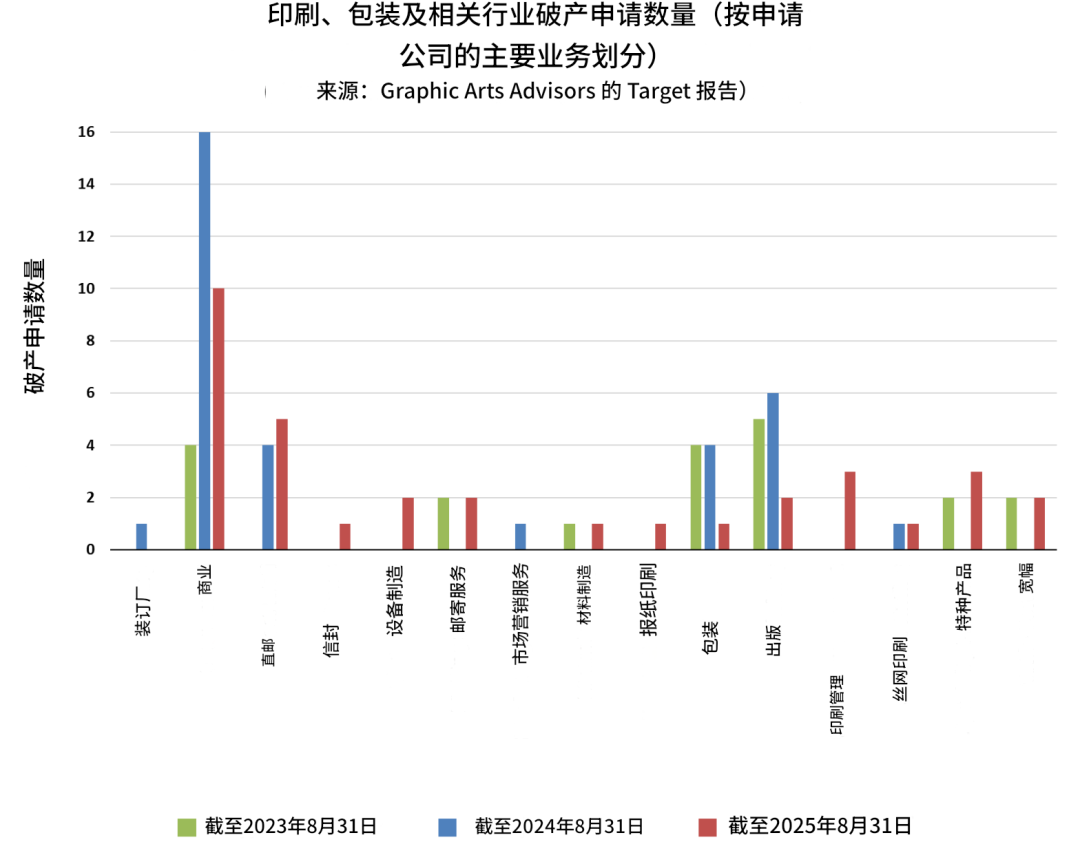
Patrząc na to szczegółowo, ogólna sytuacja nie jest ponura, głównie ze względu na strukturalną restrukturyzację branży papierowej: zamknięcie papierowych młynów doprowadziło do wycofania łańcucha powiązanych fabryk kartonowych, zwłaszcza do usprawnienia zdolności produkcyjnych w Stanach Zjednoczonych przez międzynarodowy przemysł papierowy, który przyspieszył ten trend. Zdolność produkcyjna drukowania gazet i powiązane wkładki reklamowe drukowania przesuwnego stale się kurczyły. Zamknięcie komercyjnych fabryk wiążących zaowocowało dużą liczbą zamknięcia, prawdopodobnie z powodu osłabionego popytu na drukowanie komercyjne, a dużymi klientami przenoszącymi wiązanie w celu poprawy wydajności i konkurencyjności kosztowej. Nic dziwnego, że odpowiednie fabryki drukowania gazet zakończyły zsynchronizowane z zawieszeniem gazet lokalnych.
W „Nowej Normalnej” integracja jest udoskonalana, a na koniec odpowiedzi na pytania „Najlepszy czas na publiczność” i „kiedy kupujący zakończy transakcję”. Wzorce historyczne pokazują, że transakcje mają tendencję do spadku na etapie letnim. W tym roku nie jest wyjątkiem: chociaż ogólna stabilność była stabilna od początku roku, kaliber trzy miesiące - wykazuje stały spadek po szczycie w styczniu, osiągając najniższy punkt na rok w lipcu i sierpniu.
Boom popytu po pandemii zakończył się, krańcowe skutki bodźca rządowego zniknęły, finansowanie stóp procentowych pozostaje wysokie, dyscyplina cenowa powróciła i nadal istnieje niepewność polityki handlowej. Poprawiła się zdolność właścicieli do „nowej normy”, ale optymizm i ostrożność współistnieją. Jeśli ekstrapolujemy z bieżącej rozmowy do następnego roku: więcej sprzedawców może wejść na rynek; Kupujący będzie miał bardziej kompleksowe i przemyślane opcje fuzji i akwizycji; Dostępność promocji/rabatów (takich jak zniżki warunków, zachęty instrumentalne) może wzrosnąć, ułatwiając zakończenie transakcji.