


Kanadyjski rynek opakowań, liczący 55,7 miliardów dolarów, zmienia się: tworzywa sztuczne bronią swojej pozycji, opakowania elastyczne przebijają się, szkło stopniowo spada
W 2025 roku całkowity kanadyjski rynek opakowań osiągnie 55,7 miliarda sztuk. Sztywne tworzywa sztuczne utrzymają pierwsze miejsce z udziałem 36,8%, natomiast opakowania elastyczne będą liderem wzrostu w ciągu najbliższych pięciu lat, przy łącznej rocznej stopie wzrostu wynoszącej 1,6%. Napędzane zarówno rosnącą świadomością ekologiczną konsumentów, jak i wdrażaniem przepisów EPR, możliwość recyklingu, lekkość i gospodarka o obiegu zamkniętym na nowo definiują ten rynek wart dziesiątki miliardów jednostek.
1. Przegląd rynku: 55,7 miliardów jednostek – kto jest liderem?
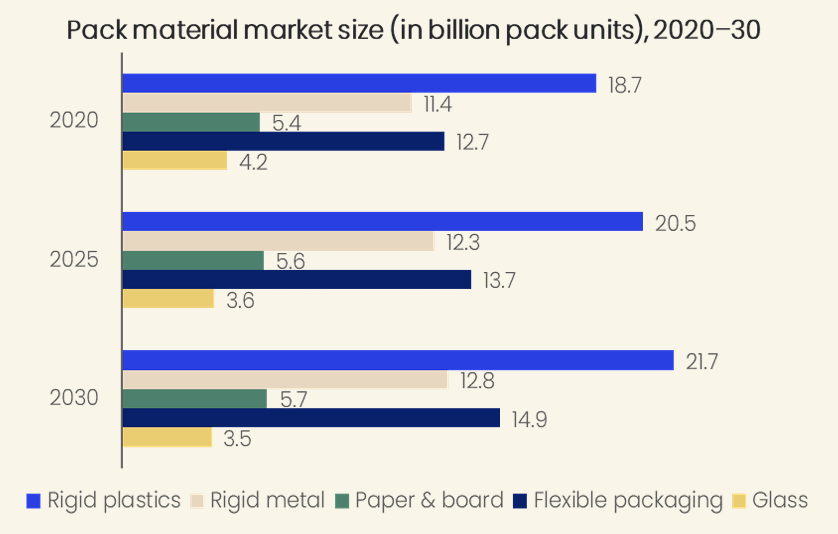
W 2025 roku zostanie ustalony ranking pięciu głównych materiałów opakowaniowych na rynku kanadyjskim: sztywne tworzywa sztuczne (20,5 miliarda), opakowania elastyczne (13,7 miliarda), sztywne metale (12,3 miliarda), papier i tektura (5,6 miliarda) oraz szkło (3,6 miliarda). Oczekuje się, że do 2030 r. całkowita wielkość rynku osiągnie 58,7 miliardów jednostek, przy łącznej rocznej stopie wzrostu wynoszącej 1,1%.
Ciekawym zjawiskiem jest to, że choć sztywne tworzywa sztuczne mają największą objętość, to nie charakteryzują się najszybszym wzrostem. Opakowania elastyczne są prawdziwym mistrzem wzrostu, utrzymując łączną stopę wzrostu na poziomie 1,6% w latach 2025–2030. Natomiast szkło kurczyło się w tempie -2,7% w latach 2020–2025 i choć spadek ten spowolni do -0,5% w latach 2025–2030, tendencja spadkowa jest już ustalona.
„Ewolucja wielkości rynku pięciu głównych materiałów opakowaniowych w Kanadzie w latach 2020–2030” – wykres wyraźnie pokazujący, które z nich rosną, a które spadają.
2. Przemysł spożywczy to absolutny „pożeracz pieniędzy na opakowaniach”
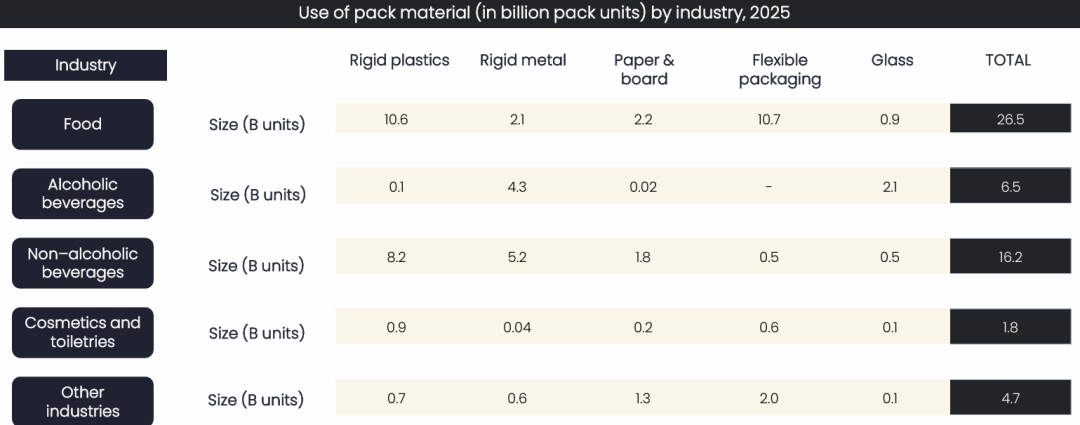
47,6% - Jest to udział przemysłu spożywczego w całkowitym zużyciu opakowań w Kanadzie w 2025 r., co odpowiada 26,5 miliarda sztuk. Tuż za nimi plasują się-napoje bezalkoholowe-(16,2 miliarda), które łącznie pochłaniają trzy-czwarte całego rynku.
Jak duży jest apetyt branży spożywczej? Samo w sobie zużywa 10,6 miliarda sztuk sztywnych tworzyw sztucznych (51,9% tego materiału) i 10,7 miliarda sztuk opakowań giętkich (77,6%). Rozwój kanadyjskich firm-zestawów do posiłków, takich jak HelloFresh i GoodFood, stale zwiększa popyt na tekturę falistą.
📊 „Struktura wykorzystania materiałów opakowaniowych przez przemysł w Kanadzie 2025” - wizualnie przedstawiająca dominację branży spożywczej i napojów.
3. Czego naprawdę chcą konsumenci?
Ankieta konsumencka Q1 2026 GlobalData daje jasną odpowiedź:
81% kanadyjskich konsumentów uważa „wygodę” za-must have lub zaletę
71% uważa, że „nadające się do recyklingu” jest ważne
71% wartości atrybutów „zrównoważony/przyjazny dla środowiska”.
42% ma nadzieję, że opakowanie ma funkcje łączności ze smartfonem (takie jak skanowanie w celu wyświetlenia informacji o produkcie)
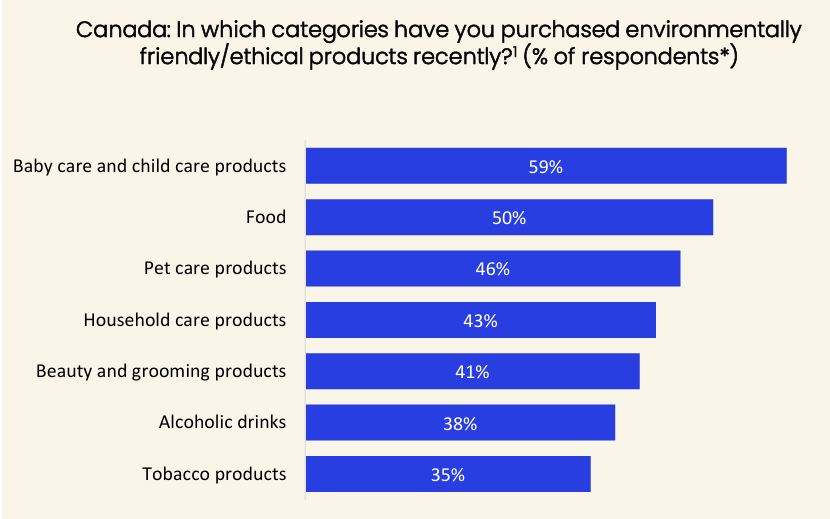
Co jeszcze bardziej godne uwagi: 59% konsumentów kupiło ostatnio-przyjazne środowisku produkty dla dzieci, a 50% kupiło-ekologiczną żywność. Oznacza to, że zaangażowanie marek w zrównoważony rozwój przesuwa się z retoryki marketingowej na konkretne czynniki wpływające na decyzje zakupowe.
📊 „Dystrybucja-produktów przyjaznych środowisku zakupionych przez kanadyjskich konsumentów” - Produkty i żywność dla dzieci niezmiennie znajdują się na szczycie listy.
IV. Losy pięciu głównych materiałów
Sztywny plastik: nadal najchętniej wybierany przez producentów-żywności i napojów bezalkoholowych, a butelki stanowią absolutną podstawę. Jednak najszybciej rozwijające się segmenty, takie jak produkty do pielęgnacji skóry i mięso-roślinne, będą miały najszybszy wzrost (CAGR w zakresie pielęgnacji skóry 5,4%).
Sztywny metal: puszki aluminiowe w dalszym ciągu dominują na rynku napojów, przy czym-napoje bezalkoholowe będą miały udział w 48,8% przyszłego wzrostu. Jednak tempo wzrostu spowalnia z 1,5% do 0,9%, ponieważ przemysł spożywczy zaczyna przestawiać się na tańsze zamienniki tworzyw sztucznych.
Papier i tektura: wzrost jest stały (0,5% CAGR), ale wyróżnia się segment środków czystości-oczekuje się, że udział wykorzystania tektury wzrośnie o 5,6 punktu procentowego, na skutek spadku o 5,5 punktu procentowego udziału opakowań wyrobów tytoniowych tworzących przestrzeń.
Elastyczne opakowanie: najszybciej-rozwijająca się ścieżka. Pieczone płatki zbożowe, pikantne przekąski i słodycze to najważniejsze produkty spożywcze; Kategorie produktów do pielęgnacji skóry i kosmetyków szybko rosną w obrębie kosmetyków. Oczekuje się, że produkty do pielęgnacji domowej staną się najsilniejszym czarnym koniem ze CAGR na poziomie 3,9%.
Szkło: spożycie napojów alkoholowych spadnie o 177 milionów jednostek. Wysokie koszty, nieefektywna logistyka i konsumenci przestawiający się na puszki aluminiowe to potrójny cios utrudniający odzysk. Najważniejszym wydarzeniem jest jednak kategoria kosmetyków, w przypadku której oczekuje się wzrostu w tempie 2,3% CAGR.
📊 „Tabela kombinacji materiałów na rok 2025-2030-Tabela kombinacji materiałów”-natychmiast identyfikuje możliwości szybkiego wzrostu.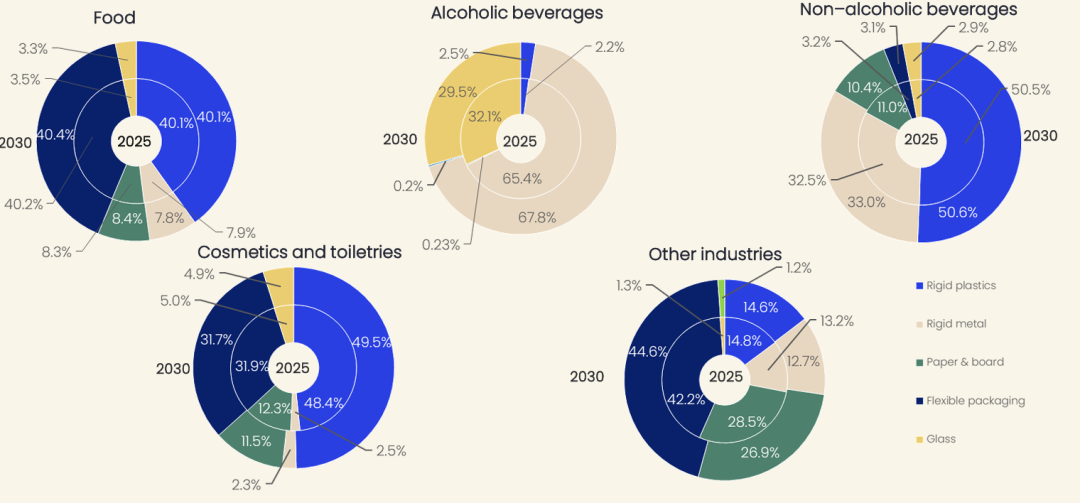
V. Regulacje i kapitał zmieniają grę
W kwietniu 2025 roku Alberta oficjalnie wdrożyła pierwszą fazę EPR (Rozszerzona Odpowiedzialność Producenta), przenosząc koszty recyklingu z gmin i podatników na producentów. Od stycznia 2026 r. program Blue Box w Ontario całkowicie przejmie odpowiedzialność producenta -, co oznacza, że wszystkie-marki towarów szybko zbywalnych sprzedające produkty w Kanadzie będą musiały płacić za „życie pozagrobowe” swoich opakowań.
Ruchy kapitału mówią również:
BASF i Sustane Technologies
Podpisano-długoterminową umowę na zakup oleju pirolitycznego w celu zabezpieczenia surowców z tworzyw sztucznych pochodzących z recyklingu
Opakowanie Axium
Zbudowano nowy zakład recyklingu tworzyw sztucznych w Ontario, aby obsługiwać północnoamerykańskich klientów z branży spożywczej, farmaceutycznej i medycznej
MULTIVAC Kanada
Wprowadzono na rynek maszyny uszczelniające na tackach TX 620/T 205-obsługujące MAP (pakowanie w atmosferze modyfikowanej)
Gospodarka o obiegu zamkniętym nie jest już tylko sloganem; jest to namacalny układ przemysłowy.
Kanadyjski przemysł opakowaniowy przechodzi „przetasowania statusu materiałowego”: sztywne tworzywa sztuczne zajmują rynek podstawowy, opakowania elastyczne cieszą się nowym wzrostem, a sprzedaż szkła stale spada. Zaostrzenie przepisów, przebudzenie konsumentów i zobowiązania marki są ze sobą powiązane. - Ktokolwiek przejmie wiodącą rolę w zrównoważonych rozwiązaniach, zabezpieczy sobie bilet wstępu na następne pięć lat.
💡 Trzy kluczowe spostrzeżenia
Spostrzeżenie 1: Dywidendy ze wzrostu dotyczą „scenariuszy niszowych”, a nie „głównych kategorii”
Przy 1,1% CAGR dla całego rynku, który wydaje się skromny, nisze takie jak sztywne tworzywa sztuczne w produktach do pielęgnacji skóry (5,4%), elastyczne opakowania na mięso-roślinne (6%) i elastyczne opakowania na domowe środki czystości (3,9%) pokazują, że prawdziwe możliwości leżą w ścieżkach podzielonych na segmenty.
Wniosek 2: Przepisy EPR zmienią strukturę kosztów, wywierając presję na małe i średnie-marki
Kiedy producenci będą musieli płacić za recykling opakowań, marki stosujące kompozyty trudne-do-recyklingu staną w obliczu zwiększonych ukrytych kosztów, podczas gdy te, które już korzystają z pojedynczych-materiałów nadających się do recyklingu, zyskają względną przewagę.
Spostrzeżenie 3: Spadek liczby szkła jest trendem, ale nie całkowitym zanikiem
Zamiana napojów alkoholowych ze szklanych na puszki aluminiowe stała się nieunikniona, ale w branży kosmetycznej szkło może nadal utrzymać wzrost na poziomie 2,3% - w niektórych scenariuszach poczucie „premium” i „obojętnego bezpieczeństwa” pozostaje niezastąpione.